2026.10.15 (미국 기준) · 2026년 3분기 실적 콜
TSMC(TSM), 여섯 분기 연속 사상 최대 이익
그런데 시장은 '마진'과 '2027년'을 먼저 봤다
그런데 시장은 '마진'과 '2027년'을 먼저 봤다
매출 467억 달러(+41% YoY), 4분기 가이던스 중간값 533억 달러. 숫자는 압도적이었지만 2nm·해외 팹 마진 희석과 소비자 시장 경계 발언이 차익실현의 명분이 됐다.
TSM 10/15 종가 약 $422 (-1.8% 안팎) 발표 직전일 10/14 $430 (-3.4%)
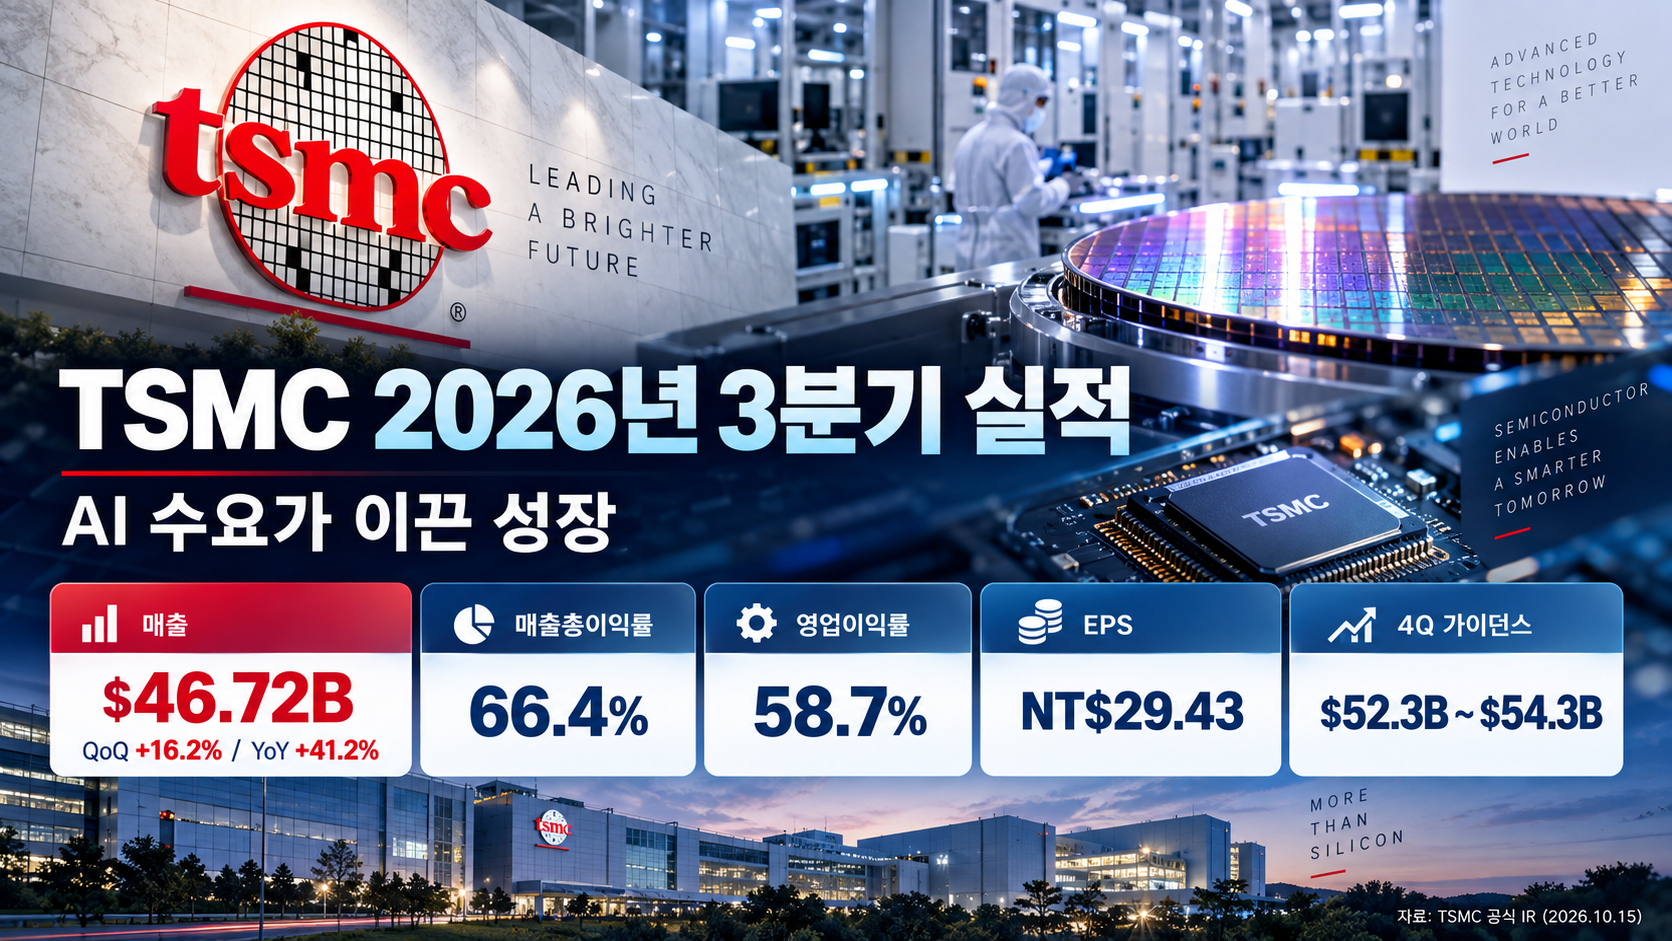
1. 성적표: 컨센서스 대비
| 항목 | 실제 | 기대치 | 판정 |
|---|---|---|---|
| 매출(USD) | 467.2억 달러 | 454~455억 달러 | 상회 |
| EPS(ADR) | $4.60 | $4.41~4.43 | 상회 |
| 순이익 | 7,630.6억 대만달러 | 7,463억 대만달러 | 상회 |
| 매출총이익률 | 66.4% | 약 67% (일부 증권사) | 소폭 하회 |
| 영업이익률 | 58.7% | 회사 가이던스 56~58% | 상회 |
| 4분기 매출 가이던스 | 523~543억 달러 | 약 488억 달러 | 상회 |
| 4분기 매출총이익률 가이던스 | 65~67% (중간 66%) | 3분기 66.4% | 추가 하락 |
기대치는 출처별로 차이가 있어 범위로 표기. 4분기 매출 컨센서스(약 488억 달러)는 단일 출처 수치로 교차 확인되지 않음.
2. 가이던스 변화: 매출은 위로, 마진은 아래로
매출 계단 (단위: 억 달러, 최댓값 543 기준)
3분기 실적 467
4분기 시장 컨센서스 약 488
4분기 가이던스 중간값 533 (+14% QoQ, +58% YoY)
2026년 연간 성장률 전망: 기존 '40% 이상' → 약 44%(USD 기준)로 상향
매출총이익률 브리지 (요인별 증감, %p)
| 2분기 매출총이익률 |
67.7%
|
| 2nm 초기 램프업 희석 |
-1.3%p
|
| 3분기 실제 |
66.4%
|
| 2nm 가파른 증산 + 해외 팹 희석 (원가 개선으로 일부 상쇄, 순효과) |
-0.4
|
| 4분기 가이던스 중간값 |
66.0%
|
수준 막대는 67.7% 기준, 증감 막대는 1.3%p를 65% 길이로 환산. 4분기 요인별 개별 수치는 회사가 공개하지 않아 순효과만 표기.
포인트
매출 가이던스는 시장 기대를 크게 웃돌았지만, 마진은 두 분기 연속 내려간다. 회사는 해외 팹 희석을 올해 약 2%로 보면서도 미국 팹이 늘어나는 향후 몇 년간은 3~4%p로 확대된다고 못박았다. 성장의 질보다 성장의 비용이 주가 반응을 결정한 콜이었다.
3. 체질 변화: 첨단 공정·HPC·현금
웨이퍼 매출 공정별 비중 (최댓값 33% 기준)
3nm 33%
5nm 28%
7nm 10%
2nm 8% (2025년 4분기 양산 개시)
플랫폼별 매출 비중 (최댓값 68% 기준)
HPC 68% (전분기 대비 +22%)
스마트폰 21% (+10%)
IoT 4% (+5%) · 자동차 4% (+23%)
DCE 1% (-12%)
| 지표 | 수치 | 의미 |
|---|---|---|
| 첨단 공정(7nm 이하) 비중 | 79% | 매출 대부분이 경쟁자가 따라오기 어려운 영역 |
| 순이익률 | 51.1% (전년 45.7%) | 매출총이익률 하락에도 규모 효과로 상승 |
| 영업현금흐름 vs 설비투자 | 9,200억 vs 4,430억 대만달러 | 분기 설비투자 138억 달러를 자체 현금으로 충당 |
| 현금·유가증권 | 약 1,260억 달러 | 공격적 증설에도 재무 여력 충분 |
| 재고일수 | 87일 → 82일 | 출하 증가로 재고 회전 개선 |
| ROE | 45.5% | 자본 집약 산업에서 이례적인 수익성 |
4. Bull vs Bear
BULL 관점
- 가이던스의 크기: 4분기 중간값 533억 달러는 컨센서스(약 488억 달러)보다 약 9% 높고, 전년 대비 +58%다.
- 수요가 공급을 초과: 경영진은 AI 수요가 "현재 공급 능력보다 훨씬 위"라고 반복했고, 2024~2029년 AI 가속기 CAGR(50% 중후반)도 "더 높아질 수 있다"고 언급했다.
- 차세대 노드 로드맵: N2 연간 생산능력이 2027년 2배 이상, A14는 2027년 위험생산·2028년 양산이며 고객 관심이 N2보다 크다고 밝혔다.
- 3nm 이례적 증설: 원래 목표 용량 도달 후 증설하지 않던 원칙을 깨고 타이난 2개, 애리조나·일본 각 1개 등 3nm 팹을 추가한다. 애리조나 2공장은 2027년 3분기 양산으로 일정이 앞당겨졌다.
- 패키징 독주: 5배 레티클 크기 첨단 패키징을 양산 중인 곳은 자사뿐이라고 했고, 9배·14배를 개발 중이다.
- 밸류에이션 부담 완화: 선행 PER 약 19.5배로, 2026년 중반 고점(약 24배)보다 낮다.
BEAR 관점
- 마진 2연속 하락: 매출총이익률 67.7% → 66.4% → 66.0%(4분기 중간값). 영업이익률 가이던스 중간값도 57.5%로 3분기보다 1.2%p 낮다.
- 해외 팹 회계 역풍 확대: 해외 팹 희석은 약 2%에서 향후 몇 년간 3~4%p로 커진다. 미국 증설 가속은 곧 마진 압박 가속이다.
- 소비자 시장 경고: 부품 가격 상승과 거시 불확실성을 이유로 2027년 계획을 '신중하게' 세우겠다고 했다. DCE 매출은 전분기 대비 -12%.
- 설비투자 부담: 2026~2028년 투자는 지난 3년보다 "훨씬 더 크게" 늘고, 장비·자재·인건비 인플레이션도 "실재한다"고 인정했다.
- 답을 피한 질문: AI CAGR 수치 갱신, 향후 생산능력 증가율, 2027년 설비투자 규모, 가격 인상의 계약 적용 방식, 특정 IDM 고객의 아웃소싱 계획, 테라팹 협력 구조 모두 구체적 답이 없었다.
- High NA EUV 후발: 도입 시점이 2030년으로 경쟁사보다 늦다. 회사는 "불리하지 않다"고 했지만 근거는 성숙도·비용 판단뿐이다.
힘의 균형 (필자 판단)
수요·가이던스는 Bull 쪽이 확실히 우세하나, 마진 희석 경로가 구체적 수치로 제시된 만큼 Bear 논리도 가볍지 않다는 판단.
5. 월가 반응
TSM은 실적 발표 전날(10/14) 미국 CPI 상회와 AI주 매도세 속에 3.4% 내린 $430에 마감했고, 발표 당일(10/15)에도 장중 $407까지 밀린 뒤 1.8% 안팎 하락한 $422 수준에서 마쳤다. 같은 날 프리마켓에서 마이크론(MU) 약 -4.5%, AMD(AMD) 약 -3%, 엔비디아(NVDA) 약 -2% 등 반도체주 전반이 약했다. 실적 자체보다 금리·AI 인프라 비용 우려와 마진 희석이 주가를 눌렀다는 해석이 다수다. 증권사 목표가는 하향 없이 유지·상향 흐름이다.
| 증권사 | 시점 | 의견 | 목표가 |
|---|---|---|---|
| 니덤(Needham) | 발표 후 (10/15) | 매수 | $530 → $560 |
| 바클레이즈(Barclays) | 발표 전 (10/6) | 비중확대 | $650 → $665 |
| 뱅크오브아메리카(BofA) | 발표 전 (10월) | 매수 | $620 |
| 서스퀘하나(Susquehanna) | 발표 전 (7월) | 긍정적 | $575 → $600 |
| 번스타인(Bernstein) | 발표 전 (8월) | 시장수익률 상회 | $430 → $554 |
| 스티펠(Stifel) | 발표 전 (9월) | 매수(신규) | $515 |
| TD 코웬(TD Cowen) | 발표 전 (7월) | 보유 | $400 → $440 |
평균 목표가는 집계처에 따라 약 $528~553. 최고 $665(바클레이즈), 최저는 위 목록 기준 $440(TD 코웬)이며 전체 최저치는 확인되지 않음. PER은 후행 약 30~31배, 선행 약 19.5배.
현재가 vs 목표가 (단위: 달러, 최고 665 기준)
현재가 약 422
최저 440 (목록 기준)
평균 528~553
최고 665
콜에서 드러난 월가의 관심사
- 씨티(C)·JP모건(JPM): AI 수요 대비 전력·HBM·패키징 병목, 과잉 투자 가능성, 생산능력 증가율
- JP모건(JPM): 텍사스 신규 부지와 테라팹 협력 구조, 운영 주체
- 모건스탠리(MS): 대형 IDM 고객의 내재화 위험, 경쟁사 패키징 실패 시 백업 역할
- UBS(UBS)·스티펠(SF): 2027년 이후 설비투자 강도, 장비 가격 인플레이션, 가격 인상 적용 방식
- BofA(BAC)·맥쿼리: AI 수요가 CPU·네트워킹으로 이동하는지, 신규 노드 수율·마진 영향
향후 투자 시사점 요약
- 수요 측면 리스크는 이번 콜에서 사실상 해소됐다. 쟁점은 '얼마나 파느냐'가 아니라 '얼마의 마진으로 파느냐'로 옮겨갔다.
- 해외 팹 희석 3~4%p는 가격 인상과 3nm 원가 개선이 얼마나 상쇄하느냐가 2027년 마진의 핵심 변수다.
- AI 가속기 CAGR 공식 수치는 그대로지만 "더 높을 수 있다"는 발언과 에이전틱 AI용 CPU 수요 언급은 상향 여지를 남긴다.
- 주가 약세는 실적보다 금리·AI 인프라 비용 우려 등 외부 요인 영향이 컸다는 관점이 유효하다. 목표가 하향은 확인되지 않았다.
- 소비자·가격 민감 시장 둔화는 스마트폰·DCE 비중이 작아 영향은 제한적이지만, 2027년 가이던스에서 다시 확인해야 할 부분이다.
6. 다음 실적 콜 체크리스트
| 항목 | 강세 신호 | 약세 신호 |
|---|---|---|
| 2027년 매출 성장률 | 30%대 이상 제시 | 소비자 둔화로 보수적 가이던스 |
| 매출총이익률 | 66% 이상 방어 | 65% 하회 또는 하단 가이던스 |
| 2027년 설비투자 | 매출 성장률보다 낮은 증가율 | 매출보다 빠른 증가, 장비 인플레 확대 |
| AI 가속기 CAGR | 60% 이상으로 공식 상향 | 수치 유지 또는 언급 회피 |
| 2nm 비중 | 두 자릿수 진입, 마진 희석 축소 | 수율 이슈 언급 |
| 미국 확장 | 텍사스·테라팹 조건 확정, 가격 프리미엄 반영 | 해외 희석 3~4%p 조기 현실화 |
#TSMC #TSM #TSMC실적 #TSMC3분기 #실적발표 #어닝콜 #반도체 #파운드리 #AI반도체 #2나노 #3나노 #A14 #CoWoS #첨단패키징 #HPC #해외팹 #미국주식 #월가반응 #목표주가 #엔비디아
본 글은 2026년 3분기 TSMC(TSM) 실적 발표 컨퍼런스 콜과 공개된 언론 보도를 바탕으로 작성한 개인 분석이며, 특정 종목의 매수·매도를 권유하지 않습니다. 컨센서스·주가·목표가는 출처별로 차이가 있을 수 있고 작성 시점 이후 달라질 수 있습니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.
'실적 가이던스' 카테고리의 다른 글
| 수주 49% 폭증, EPS 36% 성장… 그런데 GE(GE) 주가는 왜 4% 빠졌나 (0) | 2026.10.21 |
|---|---|
| 공실률 7.1%, 신축 임대료 격차 27%, 데이터센터 5.8GW… 프롤로지스(PLD)는 지금 사도 되는 물류 리츠인가? (0) | 2026.10.17 |
| 래리 핑크가 말한 '컴퓨트 금융', 블랙록(BLK)의 다음 성장 엔진이 될까? (0) | 2026.10.15 |
| “28년까지 다 팔렸다”는 ASML, 주가는 싼가 비싼가? (0) | 2026.10.15 |
| 존슨앤드존슨(JNJ) 3분기, 실적 상회·가이던스 상향이나 의료기기가 발목 (1) | 2026.10.14 |


